 Cleanyz
Marge, coût de revient, chiffre d'affaires : ce que la marge d'une entreprise de nettoyage recouvre vraiment
Un chiffre d'affaires de 8 000 € par mois ne dit rien de ce que gagne une entreprise de nettoyage. Il dit seulement combien de factures ont été émises. La marge commence au moment où l'on retire de ce montant tout ce que la prestation a coûté pour exister, y compris les heures que personne n'a facturées.
Trois mots suffisent à poser le calcul. Le chiffre d'affaires, c'est le prix vendu. Le coût de revient, c'est ce que la prestation coûte réellement à l'entreprise, salaires chargés et frais directs compris. La marge, c'est la différence entre les deux. Exprimée en pourcentage, elle devient un taux de marge, utile pour comparer des prestations de tailles différentes : 300 € sur 1 000 € de ventes représentent 30 %, mais 300 € sur 3 000 € seulement 10 %.
Deux notions voisines circulent souvent sans être distinguées. La marge brute se calcule après les coûts directement liés à l'activité. La marge nette apparaît plus bas, une fois les charges de structure et les frais financiers passés. Confondre les deux mène à des décisions inversées : on croit couvrir ses frais généraux alors qu'on ne couvre que ses salaires.
La convention tenue ici ne variera pas d'une section à l'autre. La marge se mesure prestation par prestation, en retirant du prix facturé un coût de revient complet ; les marges obtenues s'additionnent ensuite pour former la marge de l'entreprise. Deux éléments sont volontairement écartés. L'impôt personnel du dirigeant n'est pas un coût de prestation. Les investissements qui ne peuvent pas être rattachés à un contrat précis, comme un véhicule utilisé pour plusieurs clients, relèvent des charges de structure. Les compter deux fois, une fois dans le coût de la prestation et une fois dans les frais généraux, fabrique de fausses marges négatives.
Cette convention a un avantage immédiat : elle rend le calcul reproductible et permet de refaire l'opération le mois suivant avec les mêmes règles. C'est la seule façon de voir une dérive apparaître.
Marge par prestation et marge globale : deux niveaux, deux usages
Un portefeuille peut afficher une marge d'ensemble correcte et contenir un contrat qui coûte de l'argent chaque mois. Le mécanisme est simple : les marges s'additionnent, les pertes aussi, et la moyenne ne distingue plus les unes des autres. Plus un client pèse lourd dans le chiffre d'affaires, plus sa situation personnelle disparaît derrière le total.
Chaque niveau répond à une question différente. La marge par prestation sert à décider : garder ce contrat, renégocier le prix, changer la fréquence, revoir l'organisation de la tournée ou arrêter. La marge globale sert à juger autre chose : est-ce que l'ensemble couvre les charges que l'entreprise supporte de toute façon, le local, la comptabilité, le responsable de secteur, les assurances, les véhicules ? C'est aussi elle qui situe le seuil de rentabilité de l'entreprise, autrement dit le volume de facturation à partir duquel l'activité ne perd plus d'argent.
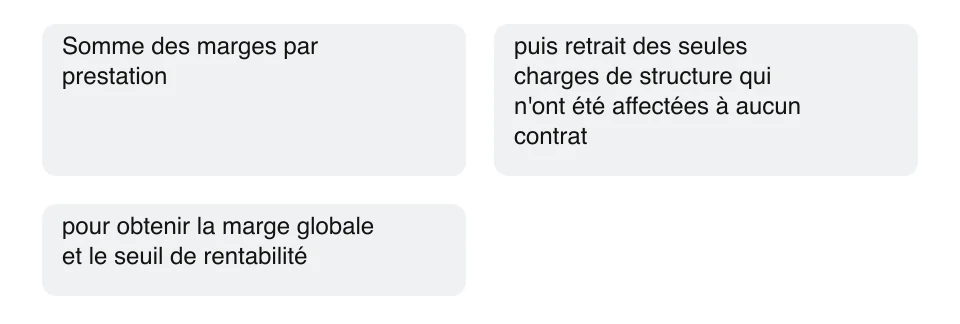
Le chaînage arithmétique suit cet ordre. On additionne les marges de toutes les prestations, puis on retire les charges de structure qui n'ont été affectées à aucun contrat. Le point délicat se situe exactement là : une charge déjà comptée dans le coût d'une prestation ne doit pas réapparaître dans les charges de structure. Répartir le salaire du responsable de secteur entre les contrats est légitime, à condition de ne pas le compter ensuite une seconde fois en frais généraux.
Un découpage imparfait vaut mieux qu'aucun découpage, à une condition : que la règle ne change pas d'un mois à l'autre. Si la convention de répartition bouge à chaque exercice, les chiffres ne se comparent plus et la dérive devient impossible à lire.
Calculer la marge d'une prestation : le coût de revient complet, poste par poste
Savoir calculer la marge en nettoyage tient dans une liste courte, mais chaque ligne demande une décision. La première est le coût du travail : le salaire brut, les cotisations patronales, les périodes payées sans être travaillées (congés, absences), puis la part d'encadrement que le contrat consomme. Les suivantes couvrent les consommables, les produits, le matériel amorti, et tout ce qu'il faut pour arriver sur place : déplacements, préparation du matériel et du linge, reprises après un contrôle qualité.
Dans ce métier, la ligne salariale écrase les autres. C'est elle qui décide de la marge, presque jamais les produits ou le petit matériel. Une erreur de 10 % sur les heures pèse donc beaucoup plus lourd qu'une erreur de 10 % sur les consommables. Le premier réflexe utile n'est pas de négocier les produits, mais de vérifier le temps.
Le montant des charges patronales ne se devine pas. Il n'existe pas de taux unique applicable à toutes les entreprises de nettoyage : le résultat dépend du niveau de salaire, des allègements auxquels l'entreprise a droit, du taux accident du travail propre à son établissement et de sa situation conventionnelle. Depuis 2026, la réduction générale des cotisations patronales s'applique de façon dégressive jusqu'à 3 Smic, ce qui modifie le coût réel d'un agent selon sa rémunération. La convention de la propreté ajoute des cotisations de branche, notamment pour la complémentaire santé et la prévoyance, dont une partie seulement reste à la charge de l'employeur. La bonne méthode consiste à relever le coût chargé réel sur un bulletin de paie, salarié par salarié, plutôt qu'à appliquer un pourcentage trouvé en ligne.
Un raisonnement au mètre carré ne suffit pas. Deux surfaces identiques ne demandent pas le même temps : un plateau de bureaux dégagé et un espace encombré, un sol carrelé et une moquette, une fréquence quotidienne et un passage deux fois par semaine ne se nettoient pas au même rythme. Le mètre carré donne un point de départ commercial, pas un coût. Le temps, lui, se mesure : quelques passages chronométrés sur des sites comparables, puis une moyenne tenue à jour.
Les impayés et les retards de paiement appartiennent aussi au coût de la prestation, et pas seulement à la trésorerie. Une facture qui rentre trois semaines plus tard immobilise de l'argent que l'entreprise aurait pu utiliser ailleurs ; une facture qui ne rentre jamais fait perdre le prix et le coût à la fois. La conversion en coût par contrat reste difficile, car les données publiques mesurent des retards d'encaissement et non des créances définitivement perdues. Au quatrième trimestre 2025, les retards moyens atteignaient 18,4 jours dans les services aux entreprises, contre 13,4 jours toutes activités confondues. Un dirigeant qui veut intégrer ce risque doit donc poser une hypothèse explicite, par exemple un pourcentage du chiffre d'affaires provisionné, et non reprendre une statistique sectorielle comme s'il s'agissait d'un coût mesuré.
Reste le niveau de finesse. Un calcul utile tient sur une page par prestation : les heures réelles, le coût chargé correspondant, les frais directs, la marge. Chercher le centime près sur les produits pendant que le temps est estimé à la louche produit une précision trompeuse.
Le temps non facturé, ce poste qui décide de la marge réelle
Il existe une catégorie de coûts qui n'apparaît ni sur le devis ni sur la facture, et qui pèse pourtant sur chaque prestation. Les trajets entre deux sites, la préparation du matériel et du linge, les reprises après une réclamation, l'attente devant une porte fermée faute d'accès, la disponibilité pour répondre à un client le samedi, les micro-tâches ajoutées au fil des semaines par le donneur d'ordre alors qu'elles ne figuraient pas au contrat. Rien de tout cela n'est facturé. Tout cela est payé.
Ces coûts non facturés restent invisibles pour une raison mécanique : un calcul de marge construit sur les montants facturés ne peut pas les voir. Ce qui n'est pas sur la facture n'entre dans aucune ligne, et la marge affichée surestime ce que le contrat rapporte vraiment. Le droit du travail ajoute une nuance utile. Le temps de trajet pour se rendre sur le lieu d'exécution n'est pas, en principe, du temps de travail effectif, mais un dépassement du trajet habituel ouvre droit à une contrepartie. Dans la propreté, l'organisation compte : lorsque le passage au dépôt est imposé, le trajet correspondant est rémunéré comme du travail, et dans l'autre régime une indemnité de petit déplacement s'applique. Dans les deux cas, un coût existe pour l'employeur, et aucun texte n'oblige à le répercuter sur le prix facturé au client. C'est précisément là que la marge se perd.
L'expérience d'exploitation de prestations saisonnières vendues au forfait donne un ordre de grandeur parlant. Sur des rotations incluant le linge, des services annexes et des interventions de week-end, le coût réellement supporté a été estimé à environ 1,6 fois le montant facturé. Il s'agit d'une estimation de dirigeant, sur un contexte précis, et non d'une statistique du secteur. Elle suffit à comprendre le mécanisme : quand tout ce qu'il faut pour livrer une prestation est additionné, le prix peut se révéler très en dessous du coût.
D'où une règle de méthode plus utile que n'importe quel coefficient. Avant de calculer la marge d'un contrat, relever le temps périphérique sur une à deux semaines réelles, au chronomètre ou par une simple note de fin de journée. Une fois le temps visible, il devient un poste de coût, donc un sujet de négociation : soit il entre dans le prix, soit il disparaît de l'organisation.
Pourquoi la marge baisse quand le chiffre d'affaires monte
Une entreprise peut développer son activité et dégrader sa rentabilité dans le même mouvement. Le mécanisme ne se voit pas dans le chiffre d'affaires, et c'est ce qui le rend dangereux. Quand un coût augmente et que le prix de vente ne bouge pas, la hausse ne passe pas par la case ventes : elle se retire directement de la marge. Un contrat facturé 2 000 € par mois continue d'afficher 2 000 € de chiffre d'affaires alors que sa marge a fondu.
La pratique observée chez les prestataires de nettoyage va dans ce sens. Face à une hausse du carburant, la réaction courante n'est pas de réviser le prix des prestations, mais d'absorber la hausse dans la marge. Chaque entreprise a ses raisons, et elles se ressemblent : la crainte de perdre un client dans un marché où les devis se comparent vite, un contrat signé sans clause d'indexation, l'absence de rendez-vous annuel de révision.
Les contrats anciens amplifient l'effet. Un prix construit il y a trois ou quatre ans repose sur une structure de coût qui n'existe plus : les salaires ont progressé, les charges ont évolué, le carburant et les produits ont augmenté. Le contrat reste pourtant facturé au tarif d'origine, et le dirigeant le compare souvent à ses concurrents plutôt qu'à son propre coût de revient.
La conséquence tient en une phrase : un coût de revient doit porter une date. Tant qu'un prix se compare à un coût de plusieurs années, la rentabilité d'une entreprise de propreté se lit dans un miroir déformant. Les leviers sont ensuite peu nombreux mais réels : réviser le prix à une date convenue, faire entrer une clause d'indexation dans les nouveaux contrats, ou modifier le périmètre livré pour que le prix corresponde à ce qui est réellement exécuté.
Un exemple chiffré de bout en bout : de la marge par prestation à la marge globale
Le mieux est de poser les chiffres. Les montants qui suivent sont des hypothèses pédagogiques, construites pour être cohérentes entre elles. Ils ne décrivent aucune référence sectorielle et n'ont qu'un usage : être remplacés par les données réelles du lecteur.
Deux prestations, un même portefeuille. D'un côté un contrat de bureaux facturé à l'heure, de l'autre un forfait de ménage saisonnier qui inclut le linge, des services annexes et des interventions de week-end. Le coût horaire chargé retenu pour l'agent est de 20 €, cotisations comprises.
| Prestation | Prix facturé | Heures réellement mobilisées | Coût salarial chargé | Autres coûts directs | Coût de revient | Marge | Taux de marge |
|---|---|---|---|---|---|---|---|
| Bureaux, facturé à l'heure | 7 200 € | 248 h | 4 960 € | 320 € | 5 280 € | 1 920 € | 27 % |
| Forfait saisonnier | 1 600 € | 80 h | 1 710 € | 330 € | 2 040 € | -440 € | -27 % |
| Ensemble du portefeuille | 8 800 € | 328 h | 6 670 € | 650 € | 7 320 € | 1 480 € | 17 % |
Le premier contrat facture 240 heures par mois à 30 € l'heure et en consomme 248, préparation et déplacements compris : il dégage 1 920 € de marge, soit 27 % de son prix. Le forfait, lui, se présente bien. À 1 600 € pour 60 heures annoncées, il affiche un prix horaire apparent de près de 27 €, supérieur à celui du contrat de bureaux. C'est exactement le piège : les 60 heures annoncées ne sont pas les heures passées. Une fois le linge, les déplacements, les reprises et les interventions de week-end comptés, la prestation mobilise 80 heures. Le prix horaire réel tombe à 20 €, soit le coût de l'agent, sans rien laisser pour les consommables, les frais de route et la marge.
Le résultat est un contrat qui perd 440 € chaque mois, et qui continuera de les perdre tant que son périmètre et son prix ne bougeront pas. Le portefeuille, lui, affiche 1 480 € de marge et un taux de 17 %. Ce chiffre n'a rien d'alarmant en apparence, et c'est le problème. Un dirigeant qui regarde le total voit une activité qui fonctionne ; celui qui regarde ligne par ligne voit qu'une prestation finance la perte de l'autre, et que la disparition du forfait ramènerait mécaniquement le taux du portefeuille à celui du contrat de bureaux.
Il reste à savoir ce que cette marge doit couvrir. Les 1 480 € ne sont pas un bénéfice : il faut encore en retirer les charges de structure, le local, la comptabilité, le véhicule, les assurances. C'est le rôle du niveau global, et la raison pour laquelle un taux de 17 % ne veut rien dire tant qu'on ignore ce que l'entreprise doit absorber chaque mois.
Piloter la marge de son entreprise de nettoyage : trois indicateurs et un rythme mensuel
Un calcul fait une fois ne sert qu'une fois. Ce qui change une décision, c'est la comparaison dans le temps : le même contrat, le même mois de l'année précédente, la même prestation face au devis initial. Trois indicateurs suffisent à tenir ce suivi, à condition de les relever tous les mois.
Le premier est la marge par prestation, actualisée avec le coût du mois et non celui du devis. Le deuxième est le rapport entre les heures réellement passées et les heures facturées : c'est lui qui signale une dérive avant qu'elle n'apparaisse dans les comptes, parce que le temps se dégrade plus vite que le prix. Le troisième est la dérive du coût de revient, suivie par type de prestation ou par client, pour repérer les contrats dont la structure de coût a changé sans que le prix suive.
Le rythme compte autant que les indicateurs. Une fois par mois, sur les contrats les plus lourds et sur ceux dont le taux de marge est le plus faible, avec une comparaison explicite : le mois contre le mois précédent, la prestation contre le devis initial. Une revue trimestrielle complète le dispositif sur l'ensemble du portefeuille. Ce qui n'est pas comparé ne révèle rien.
Chaque écart devrait déboucher sur une décision nommée : renégocier le prix, réorganiser la tournée pour réduire les trajets, changer la fréquence, réduire le périmètre livré pour revenir à ce qui est payé, ou arrêter le contrat. Un indicateur qui ne déclenche aucune décision devient un tableau décoratif.
Ce suivi ne remplace pas la clôture annuelle. Il sert à décider pendant que l'expert-comptable produit les comptes. Les deux calendriers ne répondent pas à la même question : l'un dit ce qu'il faut changer maintenant, l'autre établit ce qui s'est passé sur l'exercice.
Calculer la marge de son entreprise de nettoyage suppose donc de conserver, contrat par contrat, le prix facturé, le coût de revient et les heures réellement passées, et de les mettre à jour sans reconstruire un tableur chaque mois. C'est le besoin auquel répond un outil de gestion des prestations comme Cleanyz Pro, selon les modules effectivement disponibles : une marge calculée vite et souvent vaut mieux qu'une marge calculée une fois par an.
Questions fréquentes sur le calcul et le suivi de la marge
Faut-il intégrer la rémunération du dirigeant dans le coût de revient d'une prestation ?
Une seule condition compte : chaque euro est compté une fois. Si la rémunération du dirigeant entre dans le coût de la prestation, elle ne doit pas réapparaître en charges de structure. L'impôt personnel du dirigeant, lui, n'est jamais un coût de prestation. La règle doit simplement rester stable d'un mois à l'autre.
Quel taux de marge viser dans le nettoyage ?
Aucun taux « normal » du secteur ne sert de repère fiable : un même taux ne signifie pas la même chose selon les charges que l'entreprise porte. La référence utile est interne. Comparez la même prestation mois après mois, face au devis initial, et vérifiez que la marge dégagée couvre ce que l'entreprise absorbe de toute façon.
Faut-il facturer les temps de trajet ou les intégrer dans le prix ?
Un trajet n'est pas, en principe, du temps de travail effectif, mais il coûte toujours à l'employeur et aucun texte n'oblige à le répercuter sur le prix. Séparez ce qui est payé, ce qui est facturé et ce qui reste absorbé, puis intégrez ce temps au prix ou retirez-le de l'organisation.
Ce calcul par prestation remplace-t-il le bilan annuel et le travail de l'expert-comptable ?
Non, il le complète. Le suivi mensuel sert à décider pendant que l'expert-comptable produit les comptes ; la clôture annuelle établit, elle, ce qui s'est passé sur l'exercice. Les deux calendriers ne répondent pas à la même question.
Conclusion
Le calcul a une valeur simple : il se refait. Prenez ce mois-ci quelques contrats de votre portefeuille, dont un que vous tenez pour rentable, et comparez pour chacun les heures réellement passées au prix facturé. Ce qui se dégrade le plus souvent n'est pas le prix signé, mais le périmètre livré et un coût de revient que personne n'a révisé.
La marge n'est donc pas seulement un résultat que l'on découvre en fin d'exercice. C'est aussi une mesure que l'on entretient, contrat par contrat, mois après mois, pendant que l'activité tourne.